
di Megas Alexandros (alias Fabio Bonciani)
Durante la caldissima estate appena trascorsa, sono stato invitato dall’amico Giovanni Piva all’ennesimo confronto con uno dei promotori della cosiddetta “moneta fiscale”. Con l’obbiettivo di fare chiarezza sullo strumento dei crediti fiscali (CCF) e su quella che è la creazione della valuta da parte dei governi.
Fare chiarezza su questo strumento monetario risulta alquanto necessario, dal momento che il “gruppo” presenta la “moneta fiscale” agli italiani, come l’unica soluzione per riportare il paese su quella che è la strada di una buona economia, continuando ad utilizzare la valuta comune europea.
La chiarezza è ancora più necessaria, dal momento che la “moneta fiscale”, si trova ad affrontare l’ennesima prova politica. Infatti – fortemente spinto da un esponente del gruppo – la ritroviamo nel programma del movimento politico appena nato, guidato dall’ex Generale Vannacci. E non vorrei finisse per fare la stessa identica fine che ha fatto con l’esperienza politica precedente: fortemente spinta da Fratelli d’Italia quando il partito era all’opposizione, per poi essere abbattuta una volta che Giorgia Meloni ha messo piede a Palazzo Chigi.
Giovanni Piva, non è solo un amico, è forse uno dei pochi italiani che ancora ha voglia di imparare. Ed essendo dotato di capacità di analisi, mi ha letteralmente “rotto le balle” per un anno intero (in senso positivo, naturalmente!) con uno tsunami di domande, finché oggi è arrivato alla piena comprensione di come si crea la moneta e chi la crea. E’ chiaro che per analizzare una materia così complessa e per di più inquinata da decenni di propaganda dogmatica a senso unico – su temi come il debito degli stati e i deficit dei governi, nonché la creazione di titoli del debito pubblico – oltre alla voglia di imparare, occorre anche un minimo di basi in quella che è la materia contabile. La partita doppia, per intenderci.
Giovanni, fortunatamente dotato di entrambe le caratteristiche – pur partendo da una posizione iniziale pressoché allineata al mainstream – è riuscito con tenacia e pazienza ad affrancarsi dal pensiero ormai diffuso, secondo il quale gli Stati per spendere avrebbero la necessità di farsi prestare il denaro dal settore privato (i mercati).
Concedetemi di scommettere su quella che è una mia convinzione: solo e soltanto aumentando il numero di italiani come Giovanni, si può coltivare la speranza di un reale cambiamento nel paese. Al di là di qualsiasi battaglia politica più o meno utile, condotta all’interno della democrazia, finché la maggioranza degli italiani non avrà piena contezza che il monopolio della valuta è ancora ben saldo nelle mani di chi ci governa a Roma, la propaganda del sistema dei partiti, continuerà ad avere buon gioco nel portare al cospetto del popolo italiano, la supposta perdita della sovranità monetaria, come scusa per non spendere.
Questo è un tema essenziale, disgraziatamente ancora non compreso da molti. Troppi direi, per poter intravedere a breve l’uscita dal tunnel delle immani sofferenze a cui i popoli sono costretti, per non aver compreso chi realmente esercita il monopolio dell’euro sul territorio nazionale.
Nostro malgrado, a questa folta schiera, appartiene anche chi sostiene la così detta “moneta fiscale”, e mi duole dirlo, anche buona parte di coloro che in Italia si sono avvicinati alla Modern Monetary Theory (MMT).
Potremmo soffermarci ampiamente sul perché di questo misunderstanding che è alquanto paradossale, soprattutto in coloro che dovrebbero essere allineati alle spiegazioni chiare e puntali di Warren Mosler, su chi realmente crea attività finanziarie nette (AFN) nei sistemi economici. Ma, a niente serve in questo momento comprendere i motivi per cui molti continuano ad intestare alla Banca Centrale Europea (Bce) un ruolo per il quale Francoforte non dispone degli strumenti attuativi, per metterlo in pratica. Meglio rimanere concentrati sull’ennesimo tentativo di fare luce.
Il confronto, per essere precisi, è stato con Stefano Sylos Labini, uno degli esponenti della così detta “moneta fiscale”. E pur non avendo promosso personalmente il confronto, ringrazio Giovanni per averlo fatto. Questo perché, come già detto, a seguito del nuovo tentativo politico di riproporre lo strumento, che Stefano sta facendo con il movimento di Vannacci, credo sia fondamentale sapere cosa si va a proporre. Allo scopo di evitare il conclamato fallimento mediatico che lo strumento dei crediti fiscali ha purtroppo ottenuto con la sua applicazione nel Superbonus 110.
Ho deciso di scrivere questo articolo, perché dopo tale confronto, mi sono reso conto che il “gruppo”, nonostante le evidenze vissute, è ancora ben lontano dalla comprensione di cosa è un credito fiscale. Ma soprattutto, cosa più pericolosa, confrontandomi con Labini, ho trovato davanti a me un “muro” invalicabile, alzato a difesa di un “sogno” personale, il quale pare non essere destinato al “sacrificio” sull’altare di quello che l’economia del paese necessita.
Il fatto che la moneta sia “fiscale” dalla notte dei tempi, non sembra una verità storica e dottrinale accertata, che il gruppo della “moneta fiscale” sia ancora in grado di accettare!
Dopo questa breve ma utile digressione, entriamo nello specifico: i crediti fiscali e la confusione che ancora, ahinoi, regna sovrana, su questo strumento che invece è la dimostrazione pratica, di quanto ho affermato in capo all’articolo. Ovvero che il monopolio della valuta Euro in Italia, è sempre ben saldo nelle mani di chi ci governa da dentro i “comodi” uffici della Capitale.
I primi ad aver creato questa confusione, con l’onestà intellettuale che mi contraddistingue, mi duole dirlo, sono proprio i promotori stessi della “moneta fiscale”. La forza e il diritto a questo giudizio critico, deriva dal fatto che ho seguito e sostenuto il loro progetto fin dall’inizio. Rendendomi conto però con il tempo che nessun progresso è stato fatto ad oggi, in quanto alle criticità che rilevavo allora sulla loro non piena conoscenza di quello che andavano a proporre. Criticità che poi, come accaduto, hanno portato il “gruppo” a sbattere contro il muro della Ragioneria dello Stato.
Ricordo a chi mi legge ma soprattutto al gruppo della moneta fiscale, che nel 2021 ero in prima linea con Warren Mosler negli uffici di via della Scrofa – sede di Fratelli d’Italia – a fornire tutto il supporto possibile ai decreti sulla moneta fiscale, firmati dall’allora Senatore De Bertoldi. Ricordo anche, che la moneta fiscale ha visto la sua realizzazione pratica con il Superbonus 110, grazie a due esponenti di primo piano della MMT (Bracci e Della Bona), assistiti da Mosler nella stesura del decreto. Come non dobbiamo dimenticare che prima di loro, Mosler stesso, aveva già confezionato una proposta incentrata proprio sui crediti fiscali, per ricostruire l’Aquila colpita dal forte sisma del 2009. E questo mi conferisce pieno titolo a parlare.
Ora, non voglio essere frainteso, né abbondare in ingenuità! Certamente anche se fosse andato Warren Mosler in persona a dibattere con i “ragionieri” di Draghi, molto probabilmente il risultato non sarebbe stato migliore. Anche se, dobbiamo riconoscere che quando Warren, agli inizi degli anni ’90 con l’Italia in piena crisi finanziaria, ebbe l’opportunità di parlare con l’allora ministro delle finanze – Luigi Spaventa – un risultato lo ottenne eccome: fece uscire immediatamente l’Italia dalla crisi finanziaria in corso, che vedeva la Lira sotto attacco.
Quello che è certo però, è che un MMTers come il sottoscritto, perfettamente allineato alla MMT di Mosler, non avrebbe nella maniera più assoluta ingaggiato quel tipo di battaglia con la Ragioneria dello Stato. Bensì avrebbe puntato le proprie carte, direttamente sul concetto di valuta come monopolio pubblico. Concetto rafforzato proprio dalla dimostrazione “in diretta” che lo Stato italiano con la misura del Superbonus – senza chiedere niente a nessuno, tantomeno presentandosi in asta per piazzare i propri titoli – aveva appena speso 200 miliardi per efficientare le case degli italiani.
Fregandosene dei miei consigli di allora, il gruppo, ha invece intrapreso una battaglia con i ragionieri di Draghi, Meloni e Giorgetti, puntando le loro carte su un tema alquanto irrilevante, per chi conosce la MMT di Mosler e la vera essenza della moneta fiat. Sto parlando della nota diatriba che li ha visti battagliare con ISTAT ed Eurostat in relazione alla diversa classificazione dei crediti fiscali, tra “pagabili” o “non pagabili”, contenuta nel regolamento di riferimento sulla contabilità dei paesi dell’eurozona SEC2010.
Ora, la prima cosa che il gruppo della “moneta fiscale” non ha mai compreso fin dall’inizio e tuttora pare non comprendere, è che un CCF (Tax-Credit), denominato in valuta Euro, è moneta Euro. Di questo ne ho avuta l’ennesima conferma dialogando con Stefano Sylos Labini. A fronte delle mie spiegazioni, Stefano ha alzato un muro invalicabile, senza nemmeno voler ascoltare le motivazioni al riguardo. Sia esse tecniche in tema di dottrina economica che di diritto, le quali confermano in pieno le mie conclusioni. Che poi sono quelle della MMT di Mosler.
Addirittura, dopo il confronto, se ne è uscito con un post sui suoi profili social, dove riconferma che per il gruppo della moneta fiscale, il muro della confusione dottrinale e legale su cosa è un credito fiscale, è praticamente non abbattibile.
Leggiamo attentamente quello che scrive Stefano:
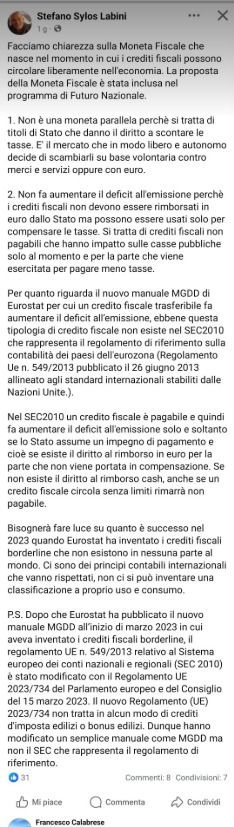
Il post è una contraddizione in piena regola che fa cadere il “muro” che gli stessi creatori della moneta fiscale hanno eretto a difesa delle loro tesi.
Giustamente Labini afferma che un CCF non è moneta parallela. Ci mancherebbe! sono denominati in Euro.
Ma allora, se non sono moneta parallela e sono denominati in Euro, la logica ci dice che sono moneta-Euro. Altrimenti cosa sono? dollari, sterline, cipolle, carote, ecc. – Il dramma è che se glielo chiedi, nessuno di loro sa dare una definizione coerente e credibile, diversa dalla quello che sono: ossia moneta euro.
La nostra professionalità ci dice che sono Attività Finanziarie (AF), emesse dal Tesoro denominate nella valuta Euro. E come si fa a sostenere che una AF emessa dallo Stato pienamente trasferibile e ritirabile in pagamento delle tasse, non sia moneta?! E’ un puro esercizio di fantasia….
Di fronte a queste spiegazioni, Labini, risponde con un concetto ormai assimilato dal gruppo (al quale da tempo, a sostegno della tesi alquanto singolare, si è unito l’Ingegner Fabio Conditi, ed il suo mondo di Moneta Positiva), che attribuirebbe ai CCF denominati in euro la supposta mancanza di corso legale. Il gruppo fonda questa loro certezza sul fatto che la circolazione dei crediti fiscali, sarebbe su base volontaria.
Qui il misunderstanding è tutto ricondotto alla cattiva conoscenza del diritto. Parlo della netta distinzione che la legge pone tra “valuta” a corso legale e “mezzo di pagamento” a corso legale, che per coloro che promuovono i crediti fiscali, pare non esista.
Tanto per intenderci le valute sono: l’euro, il dollaro, lo yen, il rublo, ecc. – i mezzi di pagamento sono: il contante, l’assegno, il bonifico bancario, la carta di credito, ecc.
L’articolo 1277 del codice civile in combinata con l’articolo 128, paragrafo 1, del Trattato sul funzionamento dell’Unione europea (TFUE), stabilisce che la valuta a corso legale in Italia come negli altri paesi europei aderenti, è l’Euro. Questo significa che assolvere un debito pecuniario in altra valuta diversa dall’euro (es.: dollari), non libera il debitore di fronte alla legge. Stabiliscono inoltre, che l’unico mezzo di pagamento a corso legale, è il contante. Questo vuol dire che in linea di principio del diritto, ogni altro mezzo di pagamento diverso dal contante (come appunto i CCF), può essere rifiutato da chi lo riceve in pagamento di beni e servizi.
Sul punto si possono fare decine di esempi, i quali possono anche contrastare con la prassi, ma non possiamo mettere in discussione quanto afferma la legge. E’ chiaro che contestare il pagamento di una fattura a mezzo bonifico bancario, ti porta ad essere perdente davanti al giudice. Ma allo stesso tempo, la cassiera del supermercato è totalmente libera e nel diritto di non accettare un bonifico in pagamento della spesa che abbiamo appena effettuato.
Come si fa ad accettare il concetto – spesso ripetuto anche da Conditi – che gli euro giacenti su un deposito bancario non sarebbero monete/valuta a corso legale, quando con gli stessi, ogni giorno acquistiamo prodotti, ci paghiamo le tasse e lo stato li ritiene legalmente abili per assolvere ai nostri debiti pecuniari. Le banche sono di fatto agenti dello Stato, quando creano un deposito in conseguenza della concessione di un prestito, stanno creando la valuta dello Stato sotto stretta regolamentazione dello Stato stesso.
Quindi, il fatto che i crediti fiscali come del resto un titolo di stato (ai quali anche il gruppo della moneta fiscale pare concordare, sull’essere assimilabili, ndr), siano accettati in pagamento su base volontaria, non li qualifica nella maniera più assoluta, come moneta/valuta priva di corso legale.
Ma secondo voi che mi leggete, può essere plausibile che un titolo creato dal Tesoro nella valuta dello Stato, possa essere moneta/valuta non a corso legale?! la domanda è certamente retorica e la risposta è del tutto superflua.
La conseguenza di quanto appena esposto è che, la pretesa da parte del “gruppo”, che lo Stato italiano, azionato sempre dalla stessa istituzione (il Tesoro, ndr) possa emettere la sua moneta priva di corso legale, è priva di ragione e buon senso. Lo spazio lasciato alla fantasia, sinceramente, pare essere troppo in questo caso. E se vogliamo continuare con la retorica a dimostrazione di questa assurdità, si può scendere anche sul pratico. E si fa fatica ad accettare che operatori qualificati come l’idraulico che ci ha fornito la caldaia e le banche che hanno concesso euro a pronti, lo abbiano fatto in cambio di strumenti (i crediti fiscali, ndr), i quali non sarebbero moneta/valuta Euro!
Ma la forte contraddizione in cui opera la costruzione del progetto da parte del “gruppo”, emerge ancora più chiaramente, nell’aspra diatriba già citata, che gli stessi hanno intrapreso sul tema “pagabili” e “non pagabili”.
Come detto, per chi ha avuto modo di approfondire la MMT di Mosler, il solo poter pensare che uno strumento fiat (di per sé non convertibile), possa essere pagato/rimborsato in qualcosa, è una totale assurdità. E dal momento, come abbiamo visto, che i CCF trasferibili in euro sono moneta/valuta euro, sostenere la possibilità di un loro rimborso in euro…. appare veramente una sfida alla logica alquanto temeraria.
Su questo concetto, che ripeto assurdo, del pagabili/rimborsabili in Euro, però si è giocata l’accesa battaglia con la Ragioneria dello Stato, con ISTAT ed Eurostat schierati per conto di Draghi, Meloni e Giorgetti. Una battaglia giocata però sulla pelle degli italiani, che, mi duole dirlo, ha visto il gruppo della moneta fiscale perdente, sotto ogni aspetto. Particolarmente, la partita è stata persa a livello mediatico, in relazione al danno causato allo strumento.
La loro sconfitta, è dovuta essenzialmente ad una strategia kamikaze, che con una sintesi amara ma estremamente concreta, definirei così: il gruppo, ha provato a battere i frodatori dottrinali, con altrettanta o forse più, frode dottrinale.
Il risultato finale è stato che Draghi e co., facendo ricorso alla dottrina corretta, li hanno sconfitti e derisi.
Il problema è che a perdere non sono stati solo coloro che si presentano come gli ultimi innovatori in campo monetario (dove da 5000 anni non ci sono novità), bensì il popolo italiano intero. Al quale è stata fatta perdere l’ennesima occasione concreta per comprendere che il monopolio della moneta è sempre a Roma, benché ce ne dicano.
Andiamo ai fatti. E prostituendoci intellettualmente, proviamo a ragionare come ragionano i sostenitori della moneta fiscale e i manuali operativi europei. Questo per dimostrare che a livello di aritmetica contabile, Draghi, Giorgetti e Meloni – e questo mi duole ancor di più constatarlo – stanno dalla parte della ragione, quando hanno deciso di registrare i crediti fiscali nell’anno di emissione. Sapendo gli stessi, che, con la fine dello “stop” al Patto di stabilità, a breve sarebbero tornati a bilanci in avanzo primaio.
Il SEC2010 classifica a livello contabile come “non pagabili”, i crediti fiscali che non darebbero diritto ad un rimborso in caso di mancato utilizzo per il pagamento delle tasse. Questa identificazione, seguendo i manuali, consentirebbe di non inserirli nel bilancio dello Stato, al momento della loro emissione, ma al momento del loro utilizzo. In sostanza andrebbero a confluire nel deficit e quindi nel dato del debito pubblico quando vengono utilizzati dal suo possessore per pagare le tasse.
L’intento benevolo che sta dietro all’idea del gruppo della moneta fiscale, come ben sappiamo, è quello di usare questo passaggio del regolamento, allo scopo di emettere crediti fiscali, illimitatamente trasferibili, ritirabili in pagamento delle tasse dopo una certa scadenza (2 anni), in modo da non farli confluire nel calcolo del deficit (che come sappiamo è dannatamente limitato dal rispetto dei noti parametri di Maastricht, ndr) e di conseguenza consegnare attività finanziarie nette (AFN), alla nostra economia per aumentare la capacità di spesa del settore privato.
Ora, la domanda essenziale, che dobbiamo porci per dirimere la questione, sempre ripeto ragionando con la lente miope dei trattati e regolamenti vari, è questa: un credito fiscale (CCF), illimitatamente trasferibile con l’obbligo dello Stato di accettarlo in pagamento delle tasse – della stessa specie che appunto intende emettere il gruppo della moneta fiscale – è da considerarsi realmente “non pagabile“?
La risposta è NO!
Perché le probabilità che lo Stato non te lo paghi (non te lo ritiri in pagamento delle tasse) sono meno dello ZERO per cento. Sono MONETA, come ampiamente spiegato, che puoi utilizzare per fare acquisti e pagare le tasse. Naturalmente un CCF a scadenza, è liquidità più un tasso di interesse. Nella forma più assimilabile ad un Bot zero coupon. Ma questo non cambia la sua natura di aggregato monetario.
E qui vengo a smentire l’altro punto su cui si fonda la pretesa di Labini e dei suoi compari, di non considerare moneta un credito fiscale: la diversità di valore che, secondo loro, un CCF a scadenza, avrebbe nei confronti di un deposito di euro a pronti. Un CCF come del resto un Btp, non essendo utilizzabili immediatamente per il pagamento delle tasse, scontano un tasso di interesse in base a quella che è la misura dei tassi del momento. Non per questo, un deposito di euro a scadenza, perde la sua qualifica di moneta (aggregato monetario, ndr). Spostare denaro da in conto di riserva (conto corrente) ad un conto deposito (conto titoli), non fa perdere a quel denaro la qualifica di moneta/valuta nel quale tale denaro è denominato.
Riprendendo il tema, ciò che rende un credito fiscale moneta a tutti gli effetti e quindi “pagabile” (sempre riferendoci al concetto contenuto nei manuali al quale Labini si allinea), è proprio la trasferibilità illimitata. Senza la quale, come abbiamo visto, lo strumento perde notevolmente la sua efficacia. Ovvero perde una delle proprietà della moneta stessa: quella di mezzo di pagamento. E’ la trasferibilità che lo rende “pagabile” e non il definirlo pagabile. Anche se, ripeto ancora, la moneta fiat essendo priva di qualsiasi diritto alla conversione, azzera il concetto di pagabile/rimborsabile contenuto nei manuali.
Infatti, la risposta di Draghi prima e Giorgetti poi, dopo aver appuntato che i CCF così strutturati “o sono moneta o sono debito” – è stata quella di renderli “non trasferibili” e prolungarli nel tempo, in modo da rimandare il loro impatto sui bilanci futuri, nonché aumentare le probabilità di un loro mancato utilizzo, per capienza fiscale insufficiente dei loro possessori.
Un credito fiscale inutilizzato corrisponde ad una perdita di risparmio netto per chi li possiede, equivalente ad una tassazione. E di conseguenza per il governo ad un minor esborso, o come preferite ad una maggior entrata.
Quindi, essendo di fatto “pagabili”, la loro classificazione nel deficit al momento dell’emissione, è sostanzialmente corretta. Ed aggiungo che averlo fatto quando il Patto di Stabilità era sospeso, è stato benefico per la nostra economia, considerando che poi il governo è tornato all’avanzo primario.
I deficit (ovvero la creazione di moneta netta da parte del governo), sono risultati che si acquisiscono anno per anno e vanno di pari passo con i relativi bilanci annuali. L’anno successivo si riparte.
Immaginate cosa sarebbe successo alle tasche degli italiani, se gli 84,8 miliardi di crediti fiscali emessi nel 2023 non fossero stati registrati nel deficit di quell’anno – quando era ancora in vigore la sospensione del Patto di Stabilità – ma, come avrebbero voluto fare il gruppo della moneta fiscale ed il resto della “banda”, fossero stati contabilizzati negli anni successivi (come mancate entrate fiscali), quando il governo, come appena ricordato, è tornato all’austerità più estrema dell’avanzo primario.
Per rispettare i parametri, le mancate entrate fiscali per 84,8 miliardi, avrebbero richiesto una copertura con altrettanto prelievo fiscale dalle tasche di chi lavora o se volete con tagli alla spesa pubblica per la stessa cifra.
Per rendervi l’idea di cosa avrebbe significato per le nostre vite, un bilancio dello stato con un un surplus primario aumentato di 84,8 miliardi, vi metto qua sotto gli importi degli avanzi primari realizzati negli anni successivi allo “stop” del Patto di Stabilità.
- Anno 2024 avanzo primario 0,5% del Pil – euro 11,704 miliardi
- Anno 2025 avanzo primario 0,8% del Pil – euro 17,765 miliardi
Come avete visto, se il governo di Giorgia Meloni avesse seguito il consiglio del gruppo della moneta fiscale di registrare i crediti fiscali nel deficit del 2024 e 2025, la nostra economia avrebbe dovuto sopportare un avanzo primario di quasi 8 volte più grande, di quello realizzato.
Da questo ragionamento deriva la massiccia campagna mediatica che il governo ha messo in atto in relazione al “buco” del Superbonus, per picchiare sull’avversario politico (Giuseppe Conte) che lo aveva messo in piedi per primo. Avversario politico che a dire il vero, niente ha fatto per difendersi nella maniera corretta, evidenziando che emettere crediti fiscali significa usare la sovranità monetaria che la Costituzione attribuisce al governo. Bensì, come il gruppo della moneta fiscale, si è limitato a prospettare, attraverso studi più o meno credibili, l’assurdo concetto che la spesa del Superbonus, sarebbe stata ripagata dalla moltiplicazione del denaro proveniente dalla spesa stessa.
Ribadisco ancora, non sono qui a difendere l’operato di quello che è forse il governo più asservito alla rendita elitaria degli ultimi 30 anni. Sono a mettere un punto sulla realtà contabile che il gruppo della “moneta fiscale” pare non aver afferrato. E’ chiaro che il “peccato originale”, è quello di essere tornati al surplus primario, anziché restare nel campo del deficit. Ma questa è l’ennesima conferma che, contrariamente a quanto favoleggia il gruppo, la “moneta fiscale” non è l’unico modo per stare in piedi dentro le regole dell’euro, se poi la stessa non viene emessa e spesa in deficit. Ovvero il governo resta allineato all’austerità di Maastricht.
Ma allora, se la moneta fiscale è moneta-euro e anch’essa occorre spenderla in deficit per ottenere un risultato, siamo alla stessa soluzione che propone la MMT: FARE DEFICIT!
Quindi, non prendiamo in giro gli italiani, presentandoci come gli innovatori del secolo. Come coloro che hanno in mano la soluzione ultima ed unica. E nemmeno gridiamo al “falso in bilancio” contro il governo, al solo scopo di propaganda, per il mancato rispetto di un manuale europeo scritto male. Anziché evidenziare l’uso della sovranità con la quale chi ci governa ha dato prova che i trattati europei si possono non rispettare.
In conclusione, l’aspetto fondamentale, non è con quale strumento il governo spende, ma se la spesa è effettuata o meno in deficit. Il risultato di quello che ho appena affermato, la nostra economia ha finito or ora di sperimentarlo. Abbiamo visto che con il ritorno all’avanzo primario, la crescita è tornata immediatamente a zero. Questo, nonostante il Superbonus 110 finanziato con i crediti fiscali e il PNRR con Eurobond.
Questo mi porta a ricordare ancora una volta che i governi non creano moneta (AFN) quando la prendono in prestito (purché non ne abbiano la minima necessità), bensì quando la spendono in deficit. E 200 miliardi di crediti fiscali emessi oggi per essere ritirati tra 2 o 5 anni, in sostanza, nel suddetto arco temporale equivalgono ad un pareggio di bilancio. Hanno sostanzialmente la caratteristica di un prestito dello Stato all’economia, che affida le speranze di una crescita del Pil ad altri prestiti: quelli che le banche decideranno eventualmente di concedere. Ma alla fine del periodo, non avremmo crescita finanziaria netta, senza la spesa in deficit dello Stato. Questo deve essere chiaro. Soprattutto alla luce di tutti quei calcoli prospettici in termine di moltiplicatore, che sono stati messi in campo per giustificare un fantomatico “ri-pagamento” della spesa effettuata attraverso un maggior introito fiscale. Calcoli più o meno avveniristici, messi in piedi dalla propaganda delle diverse fazioni, con risultati del tutto contrastanti tra loro.
Il punto fondamentale, che nessuno dice, è che la spesa dello stato non ha nessuna necessità di essere ripagata. E ri-pagarla, significa mettere in atto una politica economica deflattiva che in termini reali, distrugge denaro dentro il settore privato e di conseguenza capacità di spesa a sostegno della domanda aggregata.
Il dato del debito pubblico, ossia la totalità dei tax-credit emessi dallo Stato, rappresenta la capacità massima che lo Stato stesso ha di tassare. E’ lo stato quindi che emette prima i tax-credit con la spesa, con i quali poi il settore privato ha la possibilità di pagare le tasse. Quindi se la spesa dei tax-credit precede il loro ritiro con la tassazione, non ha nessun senso contabile e logico, prospettare il fatto che la spesa stessa possa essere ripagata con un presunto maggior introito fiscale, dovuto appunto al moltiplicatore della spesa. Nel settore privato gli euro al netto non si moltiplicano. Questo pare un concetto non ben assimilato a chi attribuisce al moltiplicatore keynesiano, poteri che non possiede.
Come minimo – per mantenere in piedi l’eventuale spesa in deficit effettuata con crediti fiscali, tenuti volutamente fuori bilancio come è nelle intenzioni del gruppo della moneta fiscale – al momento della scadenza, tali crediti dovrebbero essere oggetto di rollover. Ovvero dovremmo riemettere crediti fiscali nuovi per il medesimo importo. Esattamente come avviene con i titoli del debito pubblico (Btp).
Ma questo non è avvenuto e neppure pare che il gruppo della moneta fiscale se ne sia reso conto!
Tornando brevemente alla diatriba del pagabile e non pagabile. L’architettura di pensiero sulla quale il gruppo della moneta fiscale ha fondato la sua battaglia, sinceramente è priva di ogni pregio accademico. La stessa si concretizza sulla pretesa di non considerare una passività dello Stato, un credito emesso dallo Stato stesso. Ora, come può la scienza contabile, accettare che esista un credito (il CCF) ed un creditore (chi lo detiene), senza l’esistenza del debitore (lo Stato). Sì, perché il gruppo afferma, che il CCF non sarebbe moneta e di conseguenza nemmeno una passività dello Stato!
Ed è su questo punto che fonda l’ulteriore pretesa di non conteggiare nel deficit e quindi nel debito l’emissione di un credito fiscale. Ma anche qui, si parte da un presupposto errato: ovvero che il debito e quindi le passività per chi detiene il monopolio della valuta, contrariamente alla realtà, avrebbero un significato reale in termini finanziari.
Ascoltando Stefano nel dibattito, e la sua insistenza sul fatto di avere il diritto “divino” di non conteggiare nel deficit i CCF – diritto che egli si prende degli stessi regolamenti facenti parte della struttura europea che egli dice di combattere – mi ha fatto tornare alla mente, le famose cambiali Me.fo con le quali Hitler in pochi anni ricostruì la Germania e la sua potenza bellica, uscita distrutta dalla prima guerra mondiale.
Effettivamente il dittatore tedesco, operò in tal senso. Tenne volutamente fuori dai conti dello Stato, la moneta fiat (questo erano i Me.fo), che fece creare appositamente da una società parastatale, per tenere nascosta tale creazione monetaria a Stati Uniti e Gran Bretagna.
Qui non si tratta di ottenere soltanto la ragione in diritto ed in quella che è la dottrina che guida la contabilità dello stato. La questione diventa ancora più importante, ancorché ci si sposta sul piano della Sovranità. Il cui esercizio, è assegnato dalla nostra Costituzione alle nostre istituzioni con sede a Roma e non a Bruxelles. E sinceramente innalzare a “divinità” un regolamento – che le istituzioni sovrane di Roma possono benissimo cambiare nel tempo che passa tra il pranzo e la cena dello stesso giorno, come hanno dimostrato di fare – lascia perplessi su quanto il concetto stesso di sovranità sia non così fortemente radicato in coloro che portano a sostegno la tesi che un credito fiscale trasferibile emesso dal Tesoro, non debba essere pagato dal Tesoro stesso.
Ma scusate, quando lo Stato lo ritira in pagamento delle tasse, non te lo sta di fatto pagando?! non ti sta ritirando Euro in cambio del tuo obbligo fiscale. O se vogliamo ragionare con il Labini-pensiero, non ti sta cambiando il tuo credito fiscale con euro, con i quali tu assolvi al pagamento delle tasse?!
La domanda, come potete capire è decisamente retorica. E direi anche infantile, poiché mi costringe a scendere su questo piano, di fronte a chi alza “muri invalicabili” sul fatto che il Sole gira intorno alla Terra.
La confusione sui crediti fiscali ha ormai raggiunto livelli giganteschi anche sui social. Anche nella folta schiera di chi onorevolmente si è dato da fare per aiutare le imprese edili rimaste “fregate” dall’azione del governo che ad un certo punto, come già sottolineato, ha reso “non-trasferibili” i crediti fiscali in loro possesso. Anch’essi hanno intrapreso battaglie legali contro lo stato che è la legge. Ma tutte battaglie prive di senso e perdenti, poiché prive del supporto tecnico-dottrinale corretto.
Siamo arrivati all’assurdo, che gli stessi che combattevano giustamente la follia dei trattati europei, sono arrivati al punto di accusare il governo di non averli rispettati, usando la sovranità che gli appartiene. Quando, era necessariamente più opportuno a livello politico, evidenziare che il governo, se vuole, è ancora in grado di usare la propria sovranità.
Per decenni, ci hanno convinto che l’Italia non poteva emettere euro, e che tale potere appartenesse solo alla Bce. Poi di fronte alla manifestazione “in diretta” che il governo italiano ha emesso 200 miliardi, senza il contributo di Bankit/Bce, dei dealers e del sistema bancario, cosa facciamo?! anziché far vedere agli italiani che il monopolio è ancora ben saldo nelle mani di chi ci governa, si va a raccontare loro, che ciò che ha emesso il Tesoro non sono Euro. E quando Draghi ci dice che sono Euro, si va a sostenere la struttura europea, contestando a Draghi stesso e chi è venuto dopo, il mancato rispetto dei trattati e dei manuali europei che determinano la classificazione dei crediti fiscali.
Nemmeno Dario Argento sarebbe stato in grado di sceneggiare un film “horror” – con gli italiani interpreti delle vittime sacrificali – della portata che abbiamo visto andare in scena tra i difensori della “moneta fiscale” e i ragionieri di Draghi.
di Megas Alexandros.


Vorrei aggiungere una domanda alla sua analisi, che condivido in larga parte sia sul piano monetario sia sulla funzione che i crediti fiscali hanno svolto nel caso Superbonus.
Mi sembra però che nella sua critica manchi una dimensione che, a mio avviso, è decisiva: il fattore tempo.
Il valore nominale di un credito fiscale e il momento in cui viene contabilizzato dallo Stato non esauriscono infatti la sua funzione economica. Se un credito è trasferibile, può essere utilizzato per un certo periodo e può circolare tra soggetti diversi prima della compensazione fiscale, la sua capacità di accompagnare transazioni e attività economica può essere molto superiore al suo valore nominale.
In altri termini: un credito fiscale di 100 euro rimane contabilmente un credito di 100 euro, ma se può circolare più volte nell’economia reale prima di essere portato in compensazione, può accompagnare un volume cumulativo di scambi e di produzione ben superiore ai 100 euro iniziali.
Ed è proprio qui che il caso Superbonus mi sembra particolarmente interessante. La durata temporale del credito, la sua trasferibilità, la liquidità e la certezza della sua utilizzabilità non sono dettagli tecnici: sono variabili che possono modificare profondamente il suo effetto economico.
Quando la possibilità di trasferire i crediti è stata progressivamente limitata, e il mercato ha iniziato a considerarli meno liquidi e più rischiosi, il problema non è stato soltanto contabile. Il credito ha perso una parte della propria capacità di circolare e, con essa, una parte della capacità di sostenere l’attività economica che avrebbe potuto accompagnare.
Da qui la mia domanda: quanto cambia l’effetto macroeconomico di un credito fiscale in funzione della durata della sua vita, della sua trasferibilità e della velocità con cui può circolare prima della compensazione fiscale?
E arriverei a una seconda domanda, ancora più generale.
Posto che la sua critica a Conditi e a S. Sylos Labini mi sembra convincente, sia sul piano dottrinale sia su quello matematico, mi chiedo e le chiedo se le loro posizioni non risentano proprio del fattore temporale e se, introducendo questa dimensione, la divergenza fra le vostre posizioni non possa attenuarsi almeno sul piano pratico.
In altre parole: forse la questione non è soltanto stabilire se il credito fiscale sia o non sia, in senso proprio, una moneta parallela. Potrebbe essere più utile chiedersi quale funzione monetaria ed economica può svolgere un credito denominato in euro, trasferibile, sufficientemente liquido e utilizzabile senza una scadenza ravvicinata, all’interno di un circuito nazionale.
Il Superbonus, a mio avviso, ha mostrato contemporaneamente la potenza e la fragilità di questo meccanismo: non solo quanto credito viene creato, ma per quanto tempo rimane disponibile, come può circolare e quanta attività economica può accompagnare prima di essere definitivamente riassorbito dal sistema fiscale.
Ciao, intanto grazie della domanda e possiamo darci del “TU” tranquillamente. Il fattore tempo direi che non incide. Quello che incide è la direzione del bilancio dello Stato negli anni successivi. Spendere con crediti fiscali (CCF) in euro equivale a spendere euro. Non cambia niente. Quello che cambia è se la spesa è fatta in deficit o meno. Emettere CCF con una scadenza, stai emettendo uno strumento monetario che sconterà un tasso in base ai tassi correnti. Esattamente come emettere un titolo di Stato. Un CCF o un Btp, sono liquidità + un tasso di interesse. Non sono moneta parallela, poiché sono denominati in euro. Sono Euro.
Facciamo un esempio: Tu emetti 100 miliardi di CCF e li spendi in deficit. Sono 100 miliardi di Attività Finanziarie Nette (AFN) che entrano nel sistema economico. Il fatto che questo denaro possa circolare, non li fa aumentare al netto. In base alla misura di spesa ci può essere un moltiplicatore che può incidere sulla crescita del Pil, soprattutto se questa è spinta da nuovo credito bancario. Ma ripeto in termini di risparmio netto, in futuro non si aggiunge niente, se lo Stato non spende ulteriormente in deficit. Spero di essere stato chiaro, altrimenti sono qua.